保険証の色で年収がバレる?噂の真相とランク付け都市伝説の正体
「財布から保険証を出したとき、相手に見られるのが少し恥ずかしい」「緑や青の保険証はランクが低く、特定の色の保険証を持っている人は年収が高いエリートというのは本当なのか」――。医療機関の窓口や身分証提示の場面で、ふと他人の健康保険証の色が気になった経験を持つ人は少なくありません。
ネット掲示板やSNSでは長年、クレジットカードのゴールドカードやブラックカードのような「保険証ランク説」がまことしやかに語り継がれてきました。しかし、2026年現在の医療保険制度の厳然たる事実を紐解くと、そこには世間一般で信じられているイメージとはまったく異なる「物理的な行政事情」と「制度のカラクリ」が存在します。噂の発生源となった心理的背景から、本当にステータスや属性を分ける仕組みまで、取材現場の事実をもとに徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:保険証の色に階級や年収ランクを示す意味は一切存在せず、発行元(保険者)の事務都合や更新年度の識別が本当の理由である。
- 要点2:社会的属性や加入母体を客観的に判別する指標は「色」ではなく、券面に記載された「2桁の法別番号(保険者番号の上2桁)」である。
- 要点3:マイナ保険証への移行が定着した現在、券面の色そのものが過去の遺物化しつつあるものの、公的保険ごとの保障格差や付加給付の違いは本質として残り続けている。
噂の真相を解剖|保険証の色のランクや年収格差はなぜ広まったのか
ネット上で定期的にバズを生む「保険証の色のランクや年収格差の噂は一体なぜ広まったのか」。この問いの背景には、日本社会特有の所属意識と、クレジットカード文化から派生したラベリング心理が複雑に絡み合っています。
「緑や青でステータスがわかる」という俗説の典型例として、「青は公務員や大企業」「緑は中小企業」「赤やピンクは扶養や低所得」といった分類が語られるケースが目立ちます。しかし、結論から申し上げれば、厚生労働省の規定において保険証の色と所得水準を連動させるルールは一切存在しません。
保険証の色の違いの理由は、保険を運営する「保険者(全国健康保険協会、各健康保険組合、市区町村、各種共済組合など)」が、印刷発注時のコスト、視認性、あるいは年次更新時の誤提示防止のために任意で決定しているからに過ぎません。例えば、毎年カードを更新していた自治体の国民健康保険では、「昨年の期限切れカード(ピンク)と今年度の有効カード(緑)を取り違えないように年度ごとに色を交互に変える」という純粋な事務処理上の都合で色が選ばれていました。
それにもかかわらずランク説が定着した最大の原因は、一部の大手企業が組織する組合健保や公務員の共済組合が、偶然にもコーポレートカラーや落ち着いた色調(紺色や深緑など)を長年採用し続けたことです。これを目にした人々が「高級感がある=高年収の証拠」と直感的に結びつけ、匿名掲示板等で都市伝説として増幅させていったのが真相です。

【一覧表で比較】保険証の種類と色の違いを決める本当のメカニズム
世の中に存在する保険証は、加入者の雇用形態や職種によって明確に制度が分かれています。いわゆる「保険証格差の真相」を正しく把握するためには、色ではなく保険の運営母体そのものに目を向ける必要があります。
| 保険の種類・制度名 | 主な対象者と規模感 | 採用される色の実態 | 編集部の検証評価・制度的特徴 |
|---|---|---|---|
| 共済組合 (国家・地方公務員、私学教職員) | 公務員、教職員等 約850万人規模 | 黄緑、水色、薄緑など (共済ごとに多種多様) | 手厚い付加給付や人間ドック補助が充実。ネット上では「最強ランク」と誤認されがちだが色は各組合の任意。 |
| 組合管掌健康保険 (組合健保・大企業) | 大手民間企業の従業員 約1,380組合・約2,800万人 | 濃紺、青、白、シルバー調など企業独自 | 企業負担割合が高く、自己負担限度額に対する独自の払い戻し(一部負担還元金)を持つ組合が多い。 |
| 全国健康保険協会 (協会けんぽ・中小企業) | 中小企業の従業員と扶養家族 国内最大・約4,000万人 | 水色(薄いブルー調)が広く定着 | 日本で最も普及している保険証。水色のカードを持つ人口が圧倒的に多いため、ネット基準の「基準色」とされた。 |
| 国民健康保険 (市区町村国保) | 自営業、フリーランス、退職者等 約2,500万人 | 自治体ごとに毎年更新 (ピンク、黄、緑、藤色等) | 有効期限管理のため毎年色が変わる自治体が多数。派手な原色系が配られることが多く、偏見の温床となった。 |
上記の通り、日本には数千を超える健康保険の発行母体が存在し、それぞれが独自の裁量でカードのデザインを発注しています。全国統一で規格化されたプラスチックカードの協会けんぽが水色を維持してきた一方で、国民健康保険は全国1,700以上の自治体がバラバラの色を採用しているため、「色でステータスが決まる」という言説そのものが物理的に成立し得ないことがわかります。
【実態検証】窓口やSNSで囁かれる「社保と国保のステータス格差」の正体
色のランク付けは根拠のない都市伝説である一方、なぜこれほどまでに「格差」という言葉がリアリティを持って語られるのでしょうか。その核心には、いわゆる「社保(被用者保険)」と「国保(国民健康保険)」のあいだに実在する制度設計の格差があります。
大手質問サイトやSNSのコミュニティを調査すると、身分証明書として保険証を提示する現場において、次のような生々しい当事者の声が散見されます。
「賃貸の入居審査やクレジットカードの発行窓口で、国保の保険証を出すと一瞬空気が引き締まる気がする」
「転職して協会けんぽから大手企業の組合健保に変わったとき、同僚が『保険証の質感が違う』と自慢げに話していた」
こうした実社会の空気感を生み出しているのは、信用力に対する無言のフィルタリングです。民間企業の社会保険(社保)に加入しているということは、「一定規模以上の組織で継続的に雇用され、安定した給与収入を得ている」という事実を法的に証明します。さらに保険料は労使折半であり、会社側が半額を負担しています。
対照的に、国民健康保険(国保)は自営業者やフリーランスだけでなく、無職者や非正規雇用の労働者も幅広く包摂する「最後のセーフティネット」としての機能を持ちます。年収数千万円を稼ぐ開業医や人気ITクリエイターも国保であれば、アルバイト生活を送る若者も国保です。しかし、融資や審査の現場では「雇用の安定性=社保」というバイアスが長年働いてきたため、社保と国保のステータス差が、いつしかカードの色の優劣という短絡的な俗説へと変質していったのです。
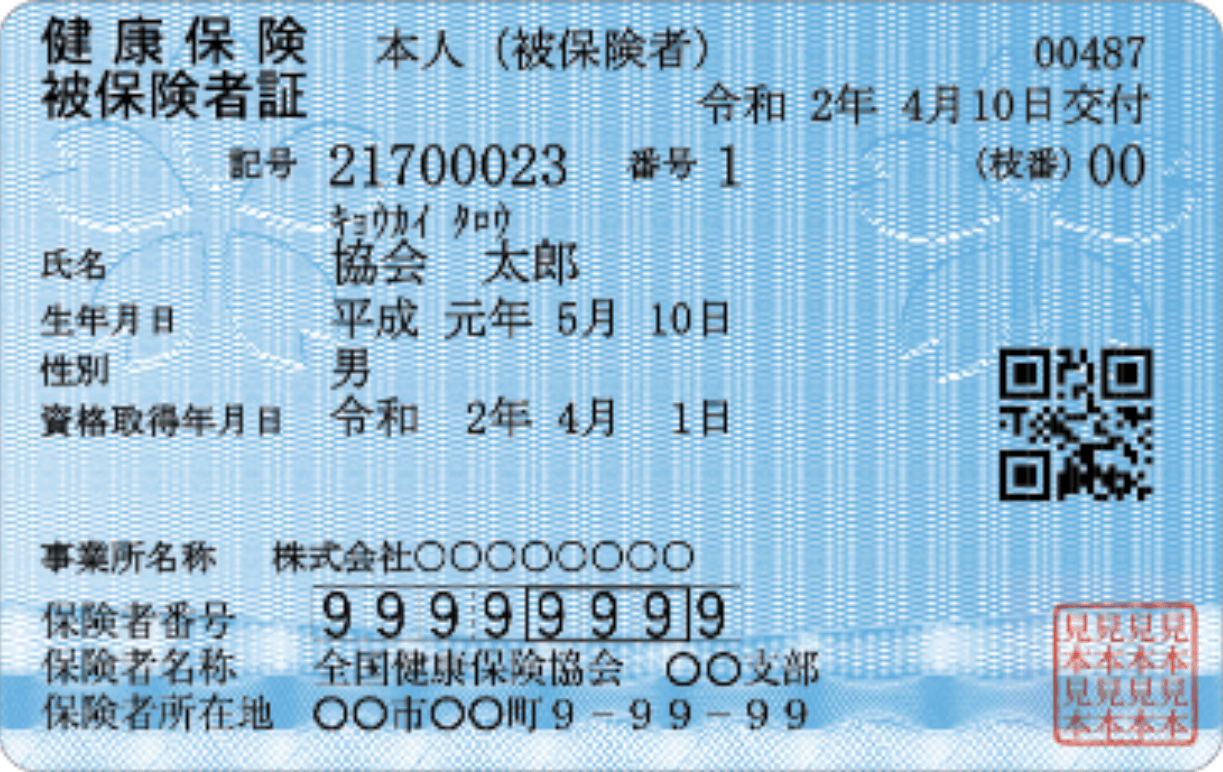
色ではなく「番号」を見よ|保険者番号の仕組みに隠された本当の情報
医療従事者や行政の現場担当者は、保険証の「色」など一切見ていません。提示された人物がどの制度に属し、どのような雇用形態にあるのかを識別するための客観的情報は、すべて券面に印字された「保険者番号」に集約されています。
保険者番号は通常、6桁または8桁の数字で構成されており、その上2桁(法別番号)を見るだけで加入している保険の種別が一目で判別できる構造になっています。
- 「01」:協会けんぽ(中小企業の正社員・フルタイム勤務者)
- 「06」:組合健保(大手企業やそのグループ会社の正社員)
- 「31」:国家公務員共済組合(財務省、国税庁、中央省庁の公務員)
- 「32」:地方公務員共済組合(県庁職員、市役所職員、警察官、消防士など)
- 「33」:警察共済組合、「34」:公立学校共済組合(教職員)
- 「72」:船員保険(大型船舶などの乗組員)
- 法別番号なし(6桁数字):国民健康保険(自治体コードから始まる構成)
住宅ローンの本審査や一部の厳格な与信調査において、金融機関が確認しているのはカードの色ではなく、まさにこの「06」や「31〜34」という法別番号です。「この人物は大企業に籍を置いているか」「公務員としての身分保障があるか」を客観的に裏付けるのは、色のトーンではなく、国が定めた2桁のコード番号なのです。
【プロの結論】見栄のラベリング心理を脱し制度の本質を見極める判断基準
人間社会には、他者と自分を比較し、持ち物の色や形状によって優劣をつけたがる「所属ヒエラルキーの心理(社会的アイデンティティ理論)」が根強く存在します。しかし、公的医療保険の本質は「見栄」ではなく、万が一の病気やケガの際にどれだけ手厚い防衛線が張られているかというリスクマネジメントの差です。
外見の色に惑わされず、自身の保険制度を評価するための客観的な判断基準は次の3点に集約されます。
- 付加給付(独自の自己負担限度額)の有無:
組合健保や共済組合の最大の強みは、月間の医療費が高額になった際、国の高額療養費制度に上乗せして「1レセプトあたりの自己負担を2万〜3万円程度に抑える」独自の給付制度を持つ点です。協会けんぽや国保には原則としてこの付加給付がありません。 - 傷病手当金と休業補償の有無:
社保加入者は、病気で長期間働けなくなった場合に給与の約3分の2が最大1年6カ月支給される「傷病手当金」が法定保障されています。一方、国保の加入者は自ら民間保険等で就業不能リスクに備える必要があります。 - 扶養家族の保険料負担:
社保であれば何人扶養家族(配偶者や子供)が増えても保険料の総額は変わりませんが、国保は「均等割」が適用されるため、家族の人数分だけ保険料が増加します。
「どの色のカードを持っているか」で一喜一憂する行為は、制度論から見れば何の意味も持ちません。自らが加入している保険者の規約を読み解き、独自の健康診断補助や休業保障をどれだけ活用できるかこそが、真に生活を防衛する知性といえます。
マイナ保険証移行の現在|券面の色が消滅した医療現場の最新事情
2024年12月の従来の健康保険証の新規発行終了を経て、2026年現在の日本の医療インフラは、「マイナ保険証(マイナンバーカードの保険証利用)」および「資格確認書」を基盤とするデジタル運用へと完全にシフトしています。
従来の紙やプラスチック製保険証に与えられていた最長1年間の経過措置期間も満了を迎え、全国の病院や薬局の受付では、顔認証付きカードリーダーにマイナンバーカードをかざす光景が当たり前となりました。これに伴い、長年まことしやかに囁かれてきた「保険証の色の違い」そのものが、物理的に過去の歴史となりつつあります。
マイナンバーカードの券面はすべての国民において淡いピンクがかった統一デザインであり、そこに表示されるのは基本4情報(氏名、住所、生年月日、性別)と顔写真のみです。加入している健康保険の種別や負担割合はすべてICチップ内の暗号化データとして読み取られるため、窓口で周囲の人間に「自分の保険の種類」を外見から推測される余地は完全に排除されました。
また、マイナ保険証を保有していない層に対して交付される「資格確認書」についても、行政コスト削減の観点から様式の標準化が進んでおり、かつてのような自治体ごとの極端な原色カードの乱立は収束へ向かっています。色による格差やレッテル貼りを巡る都市伝説は、皮肉にも行政のデジタル化という強力な構造変化によって、その物理的根拠を完全に喪失したと言えます。

【保険 証 色 ランク】に関するよくある質問(FAQ)
Q1:金色や黒色の保険証を持っている人は実在するのですか?
A1:一般の公的医療保険において、ゴールドやブラックの保険証は存在しません。ただし、一部の健康保険組合がプレミアム感のあるシックな濃紺やグレー、メタリック調のプラスチックカードを採用していた事例があり、それがネット上で誇張されて「ゴールド保険証が存在する」という噂に変形したと考えられます。
Q2:国民健康保険の色が毎年変わるのはなぜですか?
A2:有効期限が切れた古い保険証の誤使用を防ぐためです。自治体窓口や病院の受付で、患者が誤って前年度の失効カードを提示した際、受付担当者が一目で「今年度のものではない」と瞬時に視認できるよう、年度ごとにピンク、黄緑、黄色などの異なる配色を意図的に割り振っています。
Q3:就職・転職活動で、前職の保険証の色から年収が推測されることはありますか?
A3:保険証の色から年収が知られることは100%ありません。前述の通り色は保険者の任意デザインであり年収とは連動していないためです。ただし、採用後の社会保険手続きにおいて提出する書類(雇用保険被保険者証や年金手帳、源泉徴収票など)を通じて前職の給与水準や離職状況が確認されることは実務上一般的です。
まとめ:表面的な色に惑わされず制度の保障内容を理解する重要性
「保険証の色で年収やステータスが格付けされている」という言説は、発行元の事務手続き上の都合と、人々のラベリング欲求が結びついて生まれた完全な都市伝説です。どれほど美しいデザインのカードであっても、そこに特別な階級の意味は込められていません。
大切なのは、カードの外見という表面的なノイズに惑わされることなく、自身の所属する公的保険が備えている「実際の保障性能(付加給付、傷病手当金、検診助成など)」を正確に把握することです。マイナ保険証への移行が定着したこれからの時代、私たちはカードの色ではなく、制度そのものの仕組みを正しく使いこなすリテラシーを身につけておく必要があります。 (出典: 保険 証 色 ランク(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。