マイナカード口座紐付けは怖い?残高筒抜けの真相と最新デメリット
マイナンバーカードの普及に伴い、常に議論の的となってきたのが「公金受取口座登録制度」をはじめとする銀行口座の紐付けです。給付金の迅速な受け取りや還付金手続きの簡素化といった利便性が喧伝される一方で、ネット上やSNSでは「預金残高が国に筒抜けになるのではないか」「税金などを勝手に口座から引き落とされるのではないか」といった根強い恐怖心や警戒感が渦巻いています。
2023年に表面化した別人口座の誤登録トラブル以降、行政のデジタルインフラに対する不信感は決定的なものとなりました。2026年を迎えた現在、法改正やセキュリティ基盤のアップデートが進むなかで、私たちはこの仕組みとどう向き合うべきなのでしょうか。本稿では、噂される疑惑の真相と制度の客観的ファクト、そして利用者自身が抱える心理的ハードルを徹底取材の知見に基づき論理的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:「口座残高がリアルタイムで国に把握される」「勝手に預金が引き落とされる」という噂は制度・技術的に事実無根であり、公金受取口座はあくまで“振込専用窓口”に過ぎない。
- 要点2:税務署による資産把握はマイナンバー以前から国税通則法等に基づき強力に実施されており、紐付けによって即座に監視社会化するわけではない。
- 要点3:最大のリスクは「制度そのものの危険性」よりも「初期設定時の人的ミスや情報管理の甘さ」にあり、不安な場合はマイナポータルからいつでも登録解除が可能である。
口座紐付けが怖いと感じる心理の根源|「残高筒抜け・勝手な引き落とし」の真相
ネット検索で「マイナンバーカード 口座紐付け 怖い」と入力するユーザーの多くが抱く最大の懸念は、「国に全財産を知られてしまうのではないか」「ある日突然、税金や社会保険料として預金を勝手に差し押さえられたり引き落とされたりするのではないか」という点に集約されます。
取材に基づく結論から言えば、公金受取口座の登録によって国の行政機関があなたの預金残高や日々の入出金履歴をリアルタイムで閲覧することは一切できません。デジタル庁公式発表のシステム構造資料によれば、公金受取口座登録制度でマイナポータルに保管される情報は「金融機関名」「支店名」「口座種別」「口座番号」「口座名義」の5項目のみです。残高情報や取引明細への照会権限はそもそもシステム設計に組み込まれておらず、金融機関の勘定系基盤とも完全に遮断されています。
また「口座から税金を勝手に引き落とされる」という疑惑についても、現在の日本の法制度において口座振替(自動引き落とし)を行うには、預金者本人の明確な預金口座振替依頼書の提出や電子的承認が必須です。公金受取口座は給付金や所得税の還付を受けるための「受取専用のルート」として定義されており、行政側から一方的にお金を引き出す法権限も決済ルートも存在しません。
では、なぜこれほど強烈な恐怖感が払拭されないのでしょうか。行動経済学や社会心理学が指摘するように、人間は「仕組みが不可視なデジタル管理」に対して本能的な防衛反応(損失回避バイアス・曖昧性回避)を示します。政府が利点ばかりを強調し、トラブル時の責任所在を曖昧にしてきた広報姿勢が、国民の深層心理に「得体の知れない監視への恐怖」を植え付けた要因と言えます。
【客観データ比較】公金受取口座と金融機関口座管理制度の違いと実態
混同されがちな「公金受取口座登録」と、2024年以降に運用が本格化した「預貯金口座付番制度(口座管理法)」の違いを整理します。実態を把握していないと、無用なパニックや誤解に陥ることになります。
| 項目 | 公金受取口座登録制度 | 預貯金口座管理制度(付番) | 編集部の見解・評価 |
|---|---|---|---|
| 登録の任意性 | 完全任意(登録・削除は自由) | 任意(将来的なオプトアウト議論あり) | 公金口座を登録しなくても法的なペナルティは一切なし。 |
| 登録可能口座数 | 1人につき1口座のみ | 本人が希望する複数口座 | 公金用には残高の少ない「給付金専用サブ口座」を指定するのが賢明。 |
| 国・自治体の把握範囲 | 金融機関名、支店名、口座番号、名義 | マイナンバーと各口座の紐付け関係 | どちらの制度であっても「残高のリアルタイム閲覧」は不可能。 |
| 主な利用目的 | 緊急給付金、年金、税還付金の受領 | 相続時の口座照会、災害時の本人確認 | 利便性の享受とプライバシー管理のバランスを各自が選べる構造。 |
【実態検証】利用者の生の声と現場目線で見えた「不安」の正体
当メディア編集部がSNSやネットコミュニティ、質問掲示板を横断的に調査したところ、口座紐付けに対するネガティブな反応は単なる陰謀論ではなく、具体的な過去のトラブル体験に根ざしていることが浮き彫りになりました。
もっとも頻繁に引用されるのが、2023年に相次いだ勝手に紐付けトラブル経緯です。自治体の窓口に設置された共有支援端末において、前作業者がログアウトしないまま次の市民が登録手続きを行った結果、赤の他人のマイナンバーカードに別人の銀行口座情報が紐付いてしまう事例が全国で約740件発生しました。このヒューマンエラーはメディアで連日報じられ、「システムが信用できない」「誤って他人に給付金が振り込まれるのでは」という強烈な不信感を決定づけました。
ネット上に投稿された当事者たちの声には、行政不信の切実なニュアンスが漂っています。
「自治体の窓口で手続きを手伝ってもらったが、職員が画面操作に不慣れで不安しかなかった」(60代女性の手記より)
「一度でも他人の口座が紐付くようなずさんな運用を見せられたら、自分のメインバンクを登録する気にはなれない」(30代会社員のSNS投稿)
現在では共用端末の自動ログアウトや顔認証の義務化など多重の再発防止策が講じられていますが、一度失墜した心理的安全性を取り戻すのは容易ではありません。公金受取口座に対する恐怖の正体は、純粋なサイバー攻撃の脅威というよりも「杜撰な運用管理に対する不信」に他ならないのです。

税務署による資産把握と「預金封鎖」の噂を暴く|制度の真実
口座紐付けを語る上で欠かせないのが「税務署による資産把握の真相」と、終戦直後の1946年を引き合いに出した「預金封鎖の噂」です。
まず税務署の調査権限について整理しておきます。結論を述べれば、国税庁はマイナンバー制度が存在する前から、法令(国税通則法や所得税法)に基づく強力な金融機関照会権限を持っています。脱税や申告漏れの疑いがある対象者に対しては、令状なしで金融機関に預金残高や過去数年分の取引履歴を開示請求することが認められており、これは現在も何ら変わっていません。
マイナンバーによる口座照会システム(預貯金口座照会ネットワーク業務)の導入によって変わったのは、「照会にかかる行政側の事務スピードとコスト」です。従来は各金融機関へ個別に文書を送達して数週間かけていた照会が、電子的に集約されることで迅速化されたに過ぎません。真面目に確定申告や納税を行っている一般の給与所得者や生活者にとって、紐付けの有無が税務調査の対象選定に直接悪影響を及ぼすことは構造上あり得ないのです。
さらに、ネット上で定期的に再燃する「新紙幣発行やデジタルID普及を機にした預金封鎖・財産税徴収説」は、現代の経済構造や為替メカニズムを無視した荒唐無稽な極論です。資本移動が完全に自由化されたグローバル市場において、国家が預金封鎖を実行すれば即座に信認が失墜し、日本国債の暴落や壊滅的な円暴落を招きます。国民の資産を強制接収するメリットよりも、国家財政そのものが崩壊するリスクの方が圧倒的に高いため、現実的な政策選択肢としては成立しません。
口座紐付けの本当のデメリットと義務化動向|2026年の法改正
根拠のない噂を排した上で直視すべきなのが、制度に潜む「本当のデメリット」と近年の法改正動向です。
マイナンバー口座紐付けの現実的なデメリット
第一に挙げられるのは、万が一の不正アクセスや端末紛失時の精神的負担です。マイナンバーと暗証番号が第三者に渡ったとしても、口座から直接資金が盗難される構造にはなっていませんが、登録情報の不正照会や変更を試みられるリスクはゼロではありません。第二に、登録できる口座が1人1口座に限定されていることによる制約です。給付金の種類ごとに振込先を分けたいと考えても一括管理されてしまうため、家計の仕分け管理を厳格に行っている家庭では不便が生じるケースがあります。
口座紐付け義務化いつから? 2026年最新法改正動向
「いずれ全国民の全口座紐付けが義務化されるのではないか」という疑問に対しては、2026年現在の法改正の経緯を正しく捉える必要があります。政府はマイナンバー法改正を通じてデジタル社会の効率化を進めていますが、個人が保有する全口座のマイナンバー紐付けを国民の義務として強制する法改正は行われていません。
現行法で導入されているのは、年金受給口座などの公金給付関連において「一定期間内に不同意の回答をしなければ登録に同意したとみなす」というオプトアウト方式の一部適用、および相続手続き時に金融機関横断で故人の口座照会を可能にする仕組みです。これらも本人が明確に拒否(オプトアウト)する権利が担保されており、罰則を伴う全面義務化には至っていません。

【プロの結論】紐付けるべき人・慎重に見送るべき人の判断基準と解除手順
情報リテラシーの観点から見れば、「全員が一律に登録すべき」でも「全員が断固拒否すべき」でもありません。個人のライフスタイルや価値観に応じた合理的な線引きが求められます。
口座紐付けに向いている人
児童手当や各種給付金、確定申告による所得税還付を頻繁に受け取る個人事業主や子育て世帯は、登録するメリットが極めて大きいと言えます。紙の通帳のコピー提出や口座番号入力の手間が完全に省け、給付決定から入金までのリードタイムが大幅に短縮されるためです。
口座紐付けを慎重に見送るべき人
一方で、過去の行政システム障害に対して心理的ストレスを感じやすい方や、生活資金と貯蓄用資産を徹底的に分離管理したい方は、あえて登録を急ぐ必要はありません。公金受取口座を登録していなくても、従来の申請書類に口座情報を手書き・添付すれば給付金や還付金の受領は問題なく行えます。
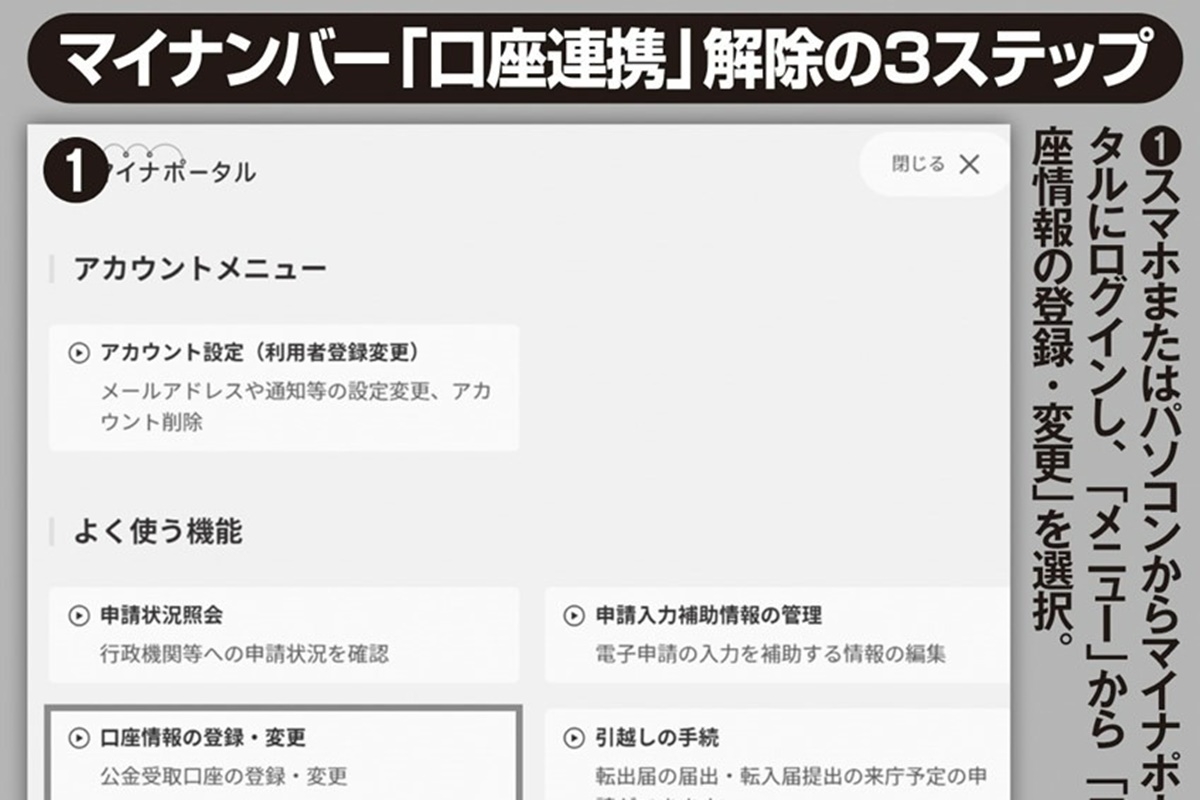
口座紐付け解除方法(マイナポータル登録変更)の実践手順
「ポイント目当てで一度登録してしまったが、やはり不安なので抹消したい」という場合も、スマートフォンから数分で簡単に口座紐付けの解除(登録削除)が可能です。
- スマートフォンでマイナポータルアプリを起動し、マイナンバーカードを読み取ってログインする。
- メニューから「注目の情報」または「登録情報の確認・変更」をタップし、「公金受取口座の登録・変更」を選択する。
- 現在登録されている口座情報が表示されたら、画面最下部にある「口座情報の削除」ボタンをタップする。
- 確認画面で削除理由等を確認し、再度マイナンバーカードの暗証番号(券面事項入力補助用4桁)を入力して削除を確定する。
手続きが完了すると、行政機関が保有していた口座登録情報は完全に抹消されます。不安を抱えながら放置するのではなく、自身の意志でコントロールできる手段が存在することを理解しておくことが肝要です。
【マイナンバーカード 口座紐付け 怖い】に関するよくある質問(FAQ)
Q1:公金受取口座を登録すると、給与振込口座や普段使っている他の銀行口座まで国に知られてしまいますか?
A1:知られません。公金受取口座として登録されるのは、マイナポータル上で利用者本人が明示的に指定した「1つの口座」の情報のみです。登録していない他のメガバンク口座、ネット銀行口座、地方銀行口座の情報が自動的に芋づる式で国に把握されることはありません。
Q2:もしマイナンバーカードを落としたり紛失したりした場合、紐付けた銀行口座のお金を勝手に引き出される危険はありますか?
A2:カードを拾得されただけで口座からお金を引き出されることは不可能です。マイナンバーカードのICチップ内には口座残高やキャッシュカード機能は一切記録されておらず、預金の引き出しには各金融機関のキャッシュカード本体、通帳、および暗証番号が個別に必要となります。
Q3:少しでも不安を減らして給付金を受け取りたい場合、どのような登録方法が安全ですか?
A3:生活費の決済や多額の貯蓄が入っている「メインバンク」を登録するのではなく、残高が数千円程度しか入っていない「ネット銀行のサブ口座」などを新規開設し、それを公金受取口座として指定することをおすすめします。万が一心理的な不安が生じても、メイン資産とは完全に切り離されているため安心です。
まとめ:漠然とした不安を解消し、主体的かつ賢明な選択を
マイナンバーカードの口座紐付けに対する恐怖心の多くは、システムのブラックボックス性と過去の行政トラブル、そして尾ひれのついたネット上のデマが混ざり合うことで肥大化してきた側面を持っています。
客観的な事実を精査すれば、リアルタイムでの預金監視や一方的な引き落としといった事態は起こり得ません。しかし同時に、自らの財産管理において何を選択するかは、国家から強制される筋合いのものではなく、主権者である私たち一人ひとりの権利です。メリットとリスクの境界線を正しく見極め、必要であればサブ口座の活用や登録解除といった自衛策を講じながら、主体的な判断を下す姿勢こそが現代を生きるデジタル市民に求められています。 (出典: マイナンバーカード 口座紐付け 怖い(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。