離婚時の年金分割で損をしない全真相!受取額と請求期限2年の落とし穴
離婚後の生活設計において、預貯金や不動産の財産分与と並んで極めて重要な意味を持つのが「年金分割」です。老後の経済基盤を左右する重要な権利でありながら、仕組みの複雑さや誤った認識から、本来受け取れるはずの権利を行使しないまま不利益を被るケースが後を絶ちません。
特に「夫の年金がそのまま半分手に入る」といった誤解や、請求手続きに定められた厳格なタイムリミットを知らなかったことで、数百万円単位の老後資金を失う事例が現場の法律相談でも多発しています。本稿では、制度の根幹から受取額の実態、手続きの具体的な落とし穴まで、最新の法制度を踏まえて徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:年金分割の対象は婚姻期間中の「厚生年金記録(報酬比例部分)」のみであり、年金受給総額の半分が直接口座に振り込まれるわけではない。
- 要点2:専業主婦が単独請求できる「3号分割」と夫婦間の合意が必要な「合意分割」は仕組みが異なり、合意分割は離婚時の厚生年金分割割合を最大50%として按分する。
- 要点3:原則として年金分割の請求期限2年を過ぎると一切の請求権が消滅するため、離婚成立前の「情報通知書」取得と迅速な申請が不可欠となる。
離婚時の年金分割で損をしない決定的な理由|制度の仕組みと受取額の真実
離婚に伴う年金分割を正しく理解する第一歩は、「将来受け取る年金現金の山分け」ではなく、「婚姻期間中に納付した厚生年金保険料の納付記録(標準報酬月額・標準賞与額)の再配分」であるという本質を把握することです。
公的年金は「基礎年金(1階部分)」と「厚生年金(2階部分)」の2階建て構造になっています。年金分割の対象となるのは、夫婦が婚姻関係にあった期間中に納付された厚生年金の報酬比例部分のみです。自営業者などが加入する国民年金(基礎年金部分)や、企業年金などの3階部分は分割の対象外となります。
法務・年金関係者の現場調査によると、「相手の受給額が月額20万円だから、自分は毎月10万円もらえるはず」と思い込んで離婚に踏み切り、実際の受給見込み額を知って愕然とするケースが少なくありません。婚姻前の加入記録や基礎年金部分は手つかずのまま相手方に残るため、実際に増額される年金額は月額換算で数万円程度にとどまるケースも一般的です。しかし、平均余命が伸び続ける現代において、生涯にわたる終身年金の月額数万円の差は、累計受取額で数百万円から1,000万円を超える格差となって現れます。これが、年金分割の手続きを決して疎かにしてはならない決定的な理由です。
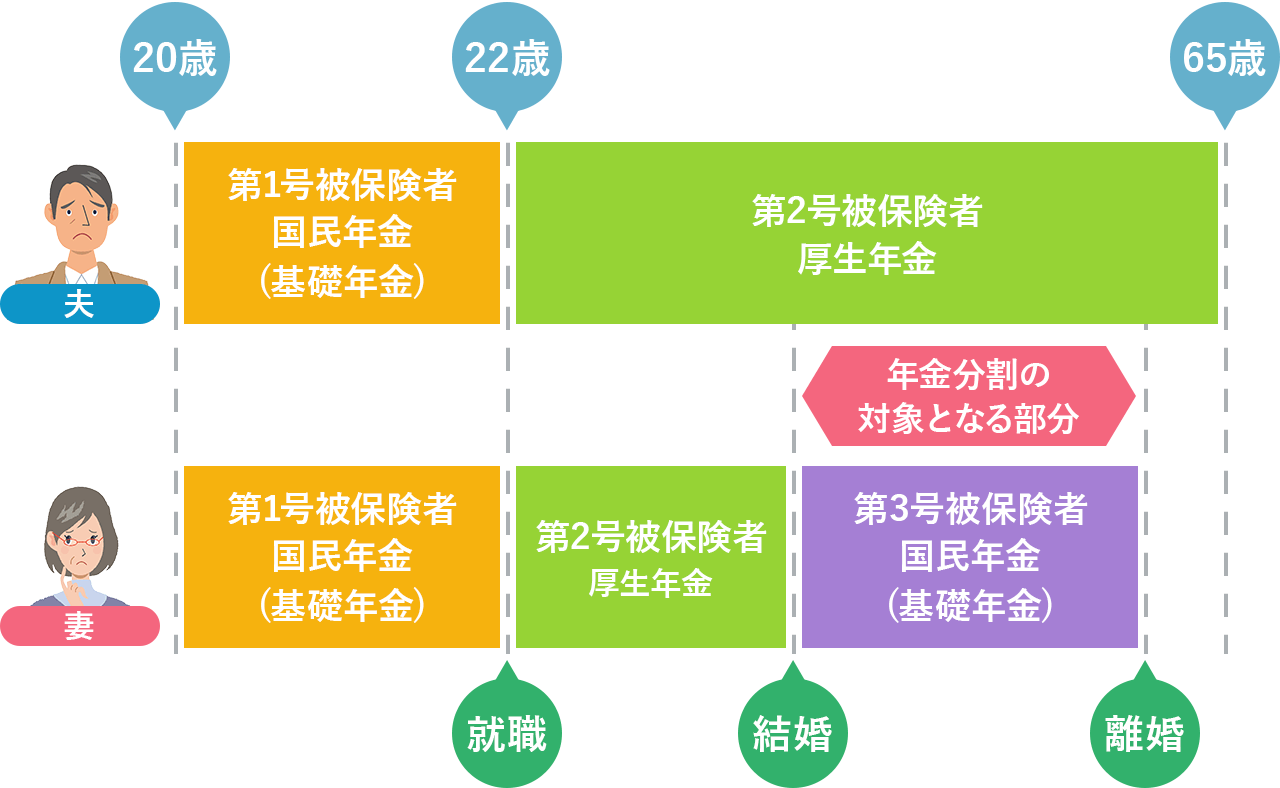
【徹底比較】合意分割と3号分割の違い|対象期間・必要書類の境界線
年金分割制度には「合意分割」と「3号分割」という2つの独立した仕組みが存在し、どちらを適用するかによって手続きの手順や相手方の同意の要否が劇的に変わります。合意分割と3号分割の違いを正確に整理したのが以下の比較表です。
| 項目 | 合意分割制度(平成19年4月施行) | 3号分割制度(平成20年4月施行) | 編集部の見解・実務上の着眼点 |
|---|---|---|---|
| 対象となる婚姻期間 | 婚姻期間中の全厚生年金記録 | 平成20年(2008年)4月1日以降の第3号被保険者期間のみ | 平成20年以前から婚姻している場合は「合意分割」の請求が必須 |
| 相手方の合意の要否 | 必要(協議、調停、公正証書等) | 不要(被扶養配偶者からの単独請求が可能) | 3号分割は相手のサインや対面交渉なしに窓口で完結できる強力な制度 |
| 分割の割合(按分割合) | 当事者間の合意(上限50%・実務上は0.5が標準) | 一律で2分の1(50%) | 裁判手続きになった場合、特段の事情がない限り50%で決定される |
| 主な対象世帯 | 共働き夫婦、長期間婚姻の専業主婦家庭 | 平成20年4月以降に結婚・扶養に入っていた専業主婦・主夫 | 合意分割を請求すれば、同時に3号分割の対象期間も自動的に分割される |
年金分割の受取額シミュレーション|専業主婦・共働きのリアルな支給額
具体的に、分割によって老後の受取額はどの程度変動するのでしょうか。代表的なモデル世帯をもとに年金分割の受取額シミュレーションを行うと、婚姻形態や就労状況による差が明確に浮かび上がります。
日本年金機構の公表資料および法律実務の算定モデルに基づき、典型的な2つのシナリオを試算しました。
【ケース1:婚姻期間30年の専業主婦世帯(夫:平均年収600万円の会社員)】
夫が生涯を通じて会社員として勤務し、妻がずっと専業主婦(第3号被保険者)だった場合、婚姻期間中の夫の厚生年金記録の半分が妻に移転します。
・分割前の見込み額(年額):夫 約200万円(基礎年金+厚生年金) / 妻 約80万円(基礎年金のみ)
・分割後の見込み額(年額):夫 約155万円 / 妻 約125万円
妻側の受取額は月額約3.7万円(年間約45万円)の純増となり、65歳から85歳までの20年間で計算すると約900万円の増額に相当します。これが専業主婦の年金分割相場における典型的な水準です。
【ケース2:共働き夫婦(婚姻期間20年・夫:年収700万円、妻:年収350万円)】
共働きの場合、双方が厚生年金に加入しているため「婚姻期間中の夫婦の厚生年金記録の合計」を合算したうえで折半します。妻自身の厚生年金記録があるため、増額幅は専業主婦よりも小さくなります。
・妻側の増額見込み(年額):年間約15万〜20万円(月額約1.2万〜1.6万円)の純増
共働きであっても、夫婦間に年収差がある限り、低収入側にとっては確実にプラスの恩恵があります。
「熟年離婚で年金いくらもらえるか」という切実な問いに対しては、婚姻期間の長さと相手の標準報酬月額の高さに正比例して効果が大きくなると言えます。ただし、分割を受けた年金を受給できるのは、原則として自身が65歳の年金受給開始年齢に達した時点からであり、離婚成立の翌月から即座に現金が振り込まれるわけではない点には注意が必要です。

離婚年金分割の手続き方法と請求期限2年の落とし穴|年金事務所の相談予約から交付まで
年金分割は、離婚届を提出しただけで自動的に処理されることはありません。所定の公的機関へ自ら足を運び、厳密な手順を踏む必要があります。具体的な離婚年金分割の手続き方法は以下の4ステップで進めます。
ステップ1:年金分割のための情報通知書の取得
離婚前または離婚後速やかに、最寄りの年金事務所へ「年金分割のための情報提供請求書」を提出し、年金分割のための情報通知書を取得します。この書類には、婚姻期間中の年金記録の総額や、分割した場合の最大按分割合(通常は50%)が明記されています。相手方に知られることなく自分単独で請求・取得が可能です。
ステップ2:年金事務所の相談予約と按分割合の決定
情報通知書を取得後、管轄の年金事務所の相談予約を取り、詳細な試算を確認します。3号分割のみであれば相手の同意は不要ですが、平成20年以前の期間を含む合意分割の場合は、夫婦間で按分割合(0.5など)を取り決める必要があります。
ステップ3:合意文書の作成(公正証書または裁判所手続き)
合意分割を行う場合、按分割合について記載した公正証書と裁判所の手続きによる調停調書・審判書などの公的証明書を用意します。当事者双方が揃って年金事務所の窓口へ出頭できる場合は、窓口での直接署名・押印でも手続きが可能です。
ステップ4:標準報酬改定請求書の提出(決定的な期限)
公的証明書または双方が同伴のうえで年金事務所へ「標準報酬改定請求書」を提出することで、年金記録の書き換えが完了します。
ここで最も警戒すべき最大の落とし穴が、年金分割の請求期限2年という法律上の制限です。年金分割の請求権は、離婚をした日の翌日から起算して2年を経過した時点で法律上完全に消滅します。相手方と財産分与や養育費の交渉が難航し、離婚から2年が迫っている場合は、期限到来前に家庭裁判所へ「年金分割の割合を定める審判・調停」を申し立てなければなりません。裁判所へ申し立てを行っていれば、審判等の確定まで2年の期限が延長されます。
一般に知られていない盲点と誤解|年金分割しない合意の無効性と協議書の罠
離婚実務において、協議離婚の際に「お互いに年金分割は請求しない」「今後の財産請求は一切行わない」といった清算条項を離婚協議書の年金分割条項に盛り込んでしまう事例が見受けられます。しかし、ここには法的な重大な盲点が存在します。
法律上、年金分割しない合意の無効性については厳格な司法判断が定着しています。最高裁判所の判例および実務の運用上、公法上の権利である年金分割請求権(特に3号分割請求権)を私人間の合意によってあらかじめ完全に放棄させることはできません。たとえ私文書の離婚協議書に「年金分割を放棄する」と記載して実印を押していたとしても、相手方が単独で年金事務所へ3号分割の改定請求を行えば、年金事務所は法律に従って機械的に分割処理を実行します。
また、合意分割に関しても、協議で「按分割合を0にする」と定めたとしても、後から家庭裁判所に年金分割の申立てがなされた場合、特段の個別事情がない限り裁判所は按分割合を「0.5(50%)」と定めるのが確立された実務運用です。「書類にサインしてしまったからもう請求できない」と諦めてしまうのは完全な誤解であり、正当な権利を行使する道は残されています。
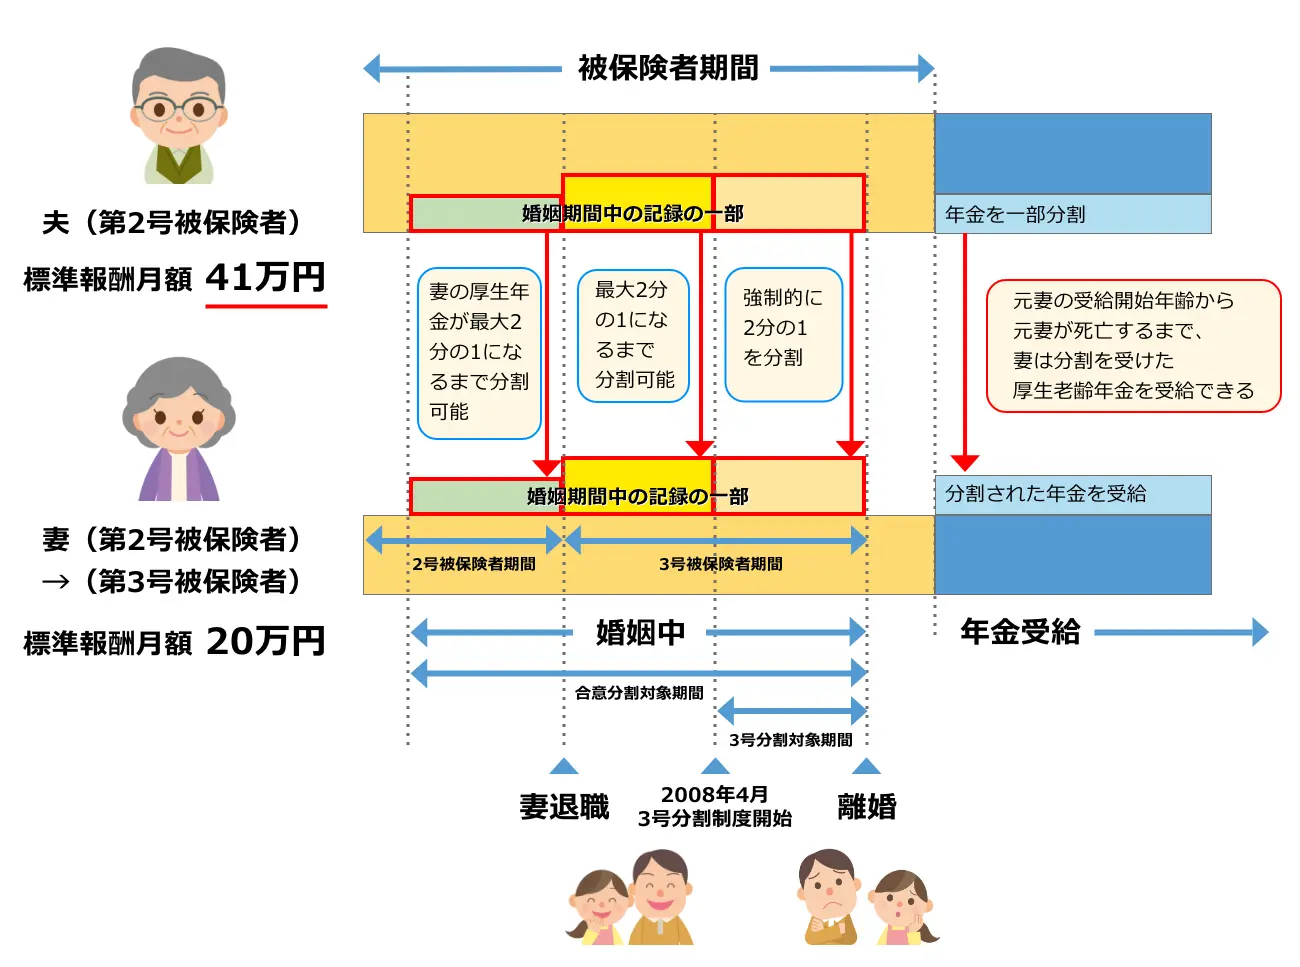
【実態検証】現場目線で見えたリアルと後悔しないための防衛策
年金相談窓口や離婚弁護士の現場では、制度の利用を巡って当事者間の激しい心理的摩擦が日々観察されています。実際の調停現場における手記や当事者の声から浮き彫りになるのは、「年金を取られる側の強烈な抵抗感」と「請求する側の知識不足」によるすれ違いです。
長年一家を支えてきた配偶者側には「自分が汗水流して働いて納めた年金を、なぜ別れた相手に半分差し出さなければならないのか」という強い心理的抵抗が生じがちです。しかし、厚生年金の保険料は夫婦の共同生活基盤の上で納付されてきたものであり、民法上の共有財産と同等に評価されます。感情論で話し合いを拒否されても、調停・審判へ移行すればほぼ100%の確率で「0.5」の按分割合が下されるのが裁判所の現実です。
【プロの結論】経済的自立と心理的バウンダリーを確立する判断基準
離婚後の再出発において最も危険なのは、「相手への気兼ねや罪悪感から正当な権利行使を遠慮すること」と「相手への復讐心から過剰な受取額を期待して生活設計を誤ること」の双方です。
【年金分割手続きを即座に進めるべき人の条件】
・長年専業主婦(主夫)または扶養内パートとして配偶者を支えてきた人
・婚姻期間中の配偶者の年収が自分よりも著しく高い人
・離婚成立からまだ2年が経過していないすべての人
【過度な期待を避けて別のアプローチを優先すべき人の条件】
・婚姻期間が極めて短期間(1〜2年程度)の人(分割による増額幅が極めて小さい)
・夫婦双方が自営業やフリーランスで、厚生年金に加入していなかった人
・年金分割による将来の月額数万円に依存せず、離婚直後の生活資金(現金財産分与・就労確保)が逼迫している人
年金分割は将来の「静かな生命線」です。相手との心理的共依存を断ち切り、自立した個々の人生を歩むための健全な心理的バウンダリー(境界線)を引く行為として、感情を排して淡々と事務手続きを進めることが、後悔のない未来を築く唯一の鉄則です。
【離婚 年金 分割】に関するよくある質問(FAQ)
Q1:年金分割を請求すると、元配偶者に通知がいきますか?
A1:はい、年金事務所での分割手続きが完了すると、日本年金機構から元配偶者宛てに「標準報酬改定通知書」が郵送され、記録が分割された事実と改定後の記録が通知されます。ただし、事前の情報通知書請求については相手に知らされません。
Q2:離婚後に元配偶者が死亡したり、再婚したりした場合はどうなりますか?
A2:一度分割された年金記録はご自身の厚生年金記録として生涯保持されます。そのため、元配偶者が死亡しても、ご自身や元配偶者が再婚しても、分割された受給権が消滅したり減額されたりすることはありません。
Q3:年金事務所へ相手と一緒に行けない場合はどうすればよいですか?
A3:3号分割であれば最初から単独で手続きが可能です。合意分割の場合でも、年金分割の割合を明記した公正証書(年金分割の按分割合の記載があるもの)や裁判所の調停調書謄本を用意すれば、相手を同伴することなく自分一人で窓口申請を完了できます。
Q4:請求期限の2年が迫っているのに相手が話し合いに応じません。どうすべきですか?
A4:期限が切れる前に直ちに家庭裁判所へ「年金分割の割合を定める審判(または調停)」を申し立ててください。申立てが裁判所に受理された時点で2年の期限進行がストップし、権利の消滅を防ぐことができます。
まとめ:今後の動向と失敗しないための判断基準
離婚における年金分割は、単なる財産の清算にとどまらず、老後の尊厳ある生活を支えるための不可欠な公的手続きです。制度の適用要件や合意分割と3号分割の相違点、そして請求期限2年の壁を正しく認識していれば、不当な不利益を被るリスクを完全に回避できます。
手続きに迷った際は、まず単独で年金分割のための情報通知書を取得し、年金事務所の専門窓口で正確な試算を確認することから始めてください。客観的な数字を把握したうえで、感情に流されず法に則った手続きを着実に進めることが、離婚後の経済的自立を確固たるものにする最良の選択です。 (出典: 離婚 年金 分割(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。