【2026年最新】医療費控除明細書の書き方と損しない裏ワザ徹底解説
年間の医療費負担が重くなった家庭にとって、確定申告による税金の還付は家計を守る強力な防衛策です。しかし、いざ書類を作ろうとすると「医療費控除の明細書の書き方が分からない」「エクセル集計とマイナポータル連携はどちらが早いのか」といった実務上の壁に直面する納税者が少なくありません。
税制改正やDX推進により、領収書の提出ルールやオンライン手続きは年々進化を遂げています。書類の作成手順から見落としがちな控除対象、書き間違えた際のリカバリー策まで、損をしないための最新実務を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:医療費控除の申告では領収書の提出が不要な反面、自宅で5年間の保存義務があり税務署からの提示要求に備える必要がある。
- 要点2:国税庁の「医療費集計フォーム」やマイナポータル連携を活用すれば、エクセル入力や自動取り込みで作成時間を大幅に短縮できる。
- 要点3:通院交通費の計上漏れや、セルフメディケーション税制との有利判定を見極めることで、還付金額に数万円単位の差が生じる。
【2026年最新】医療費控除明細書の書き方と基本ステップ
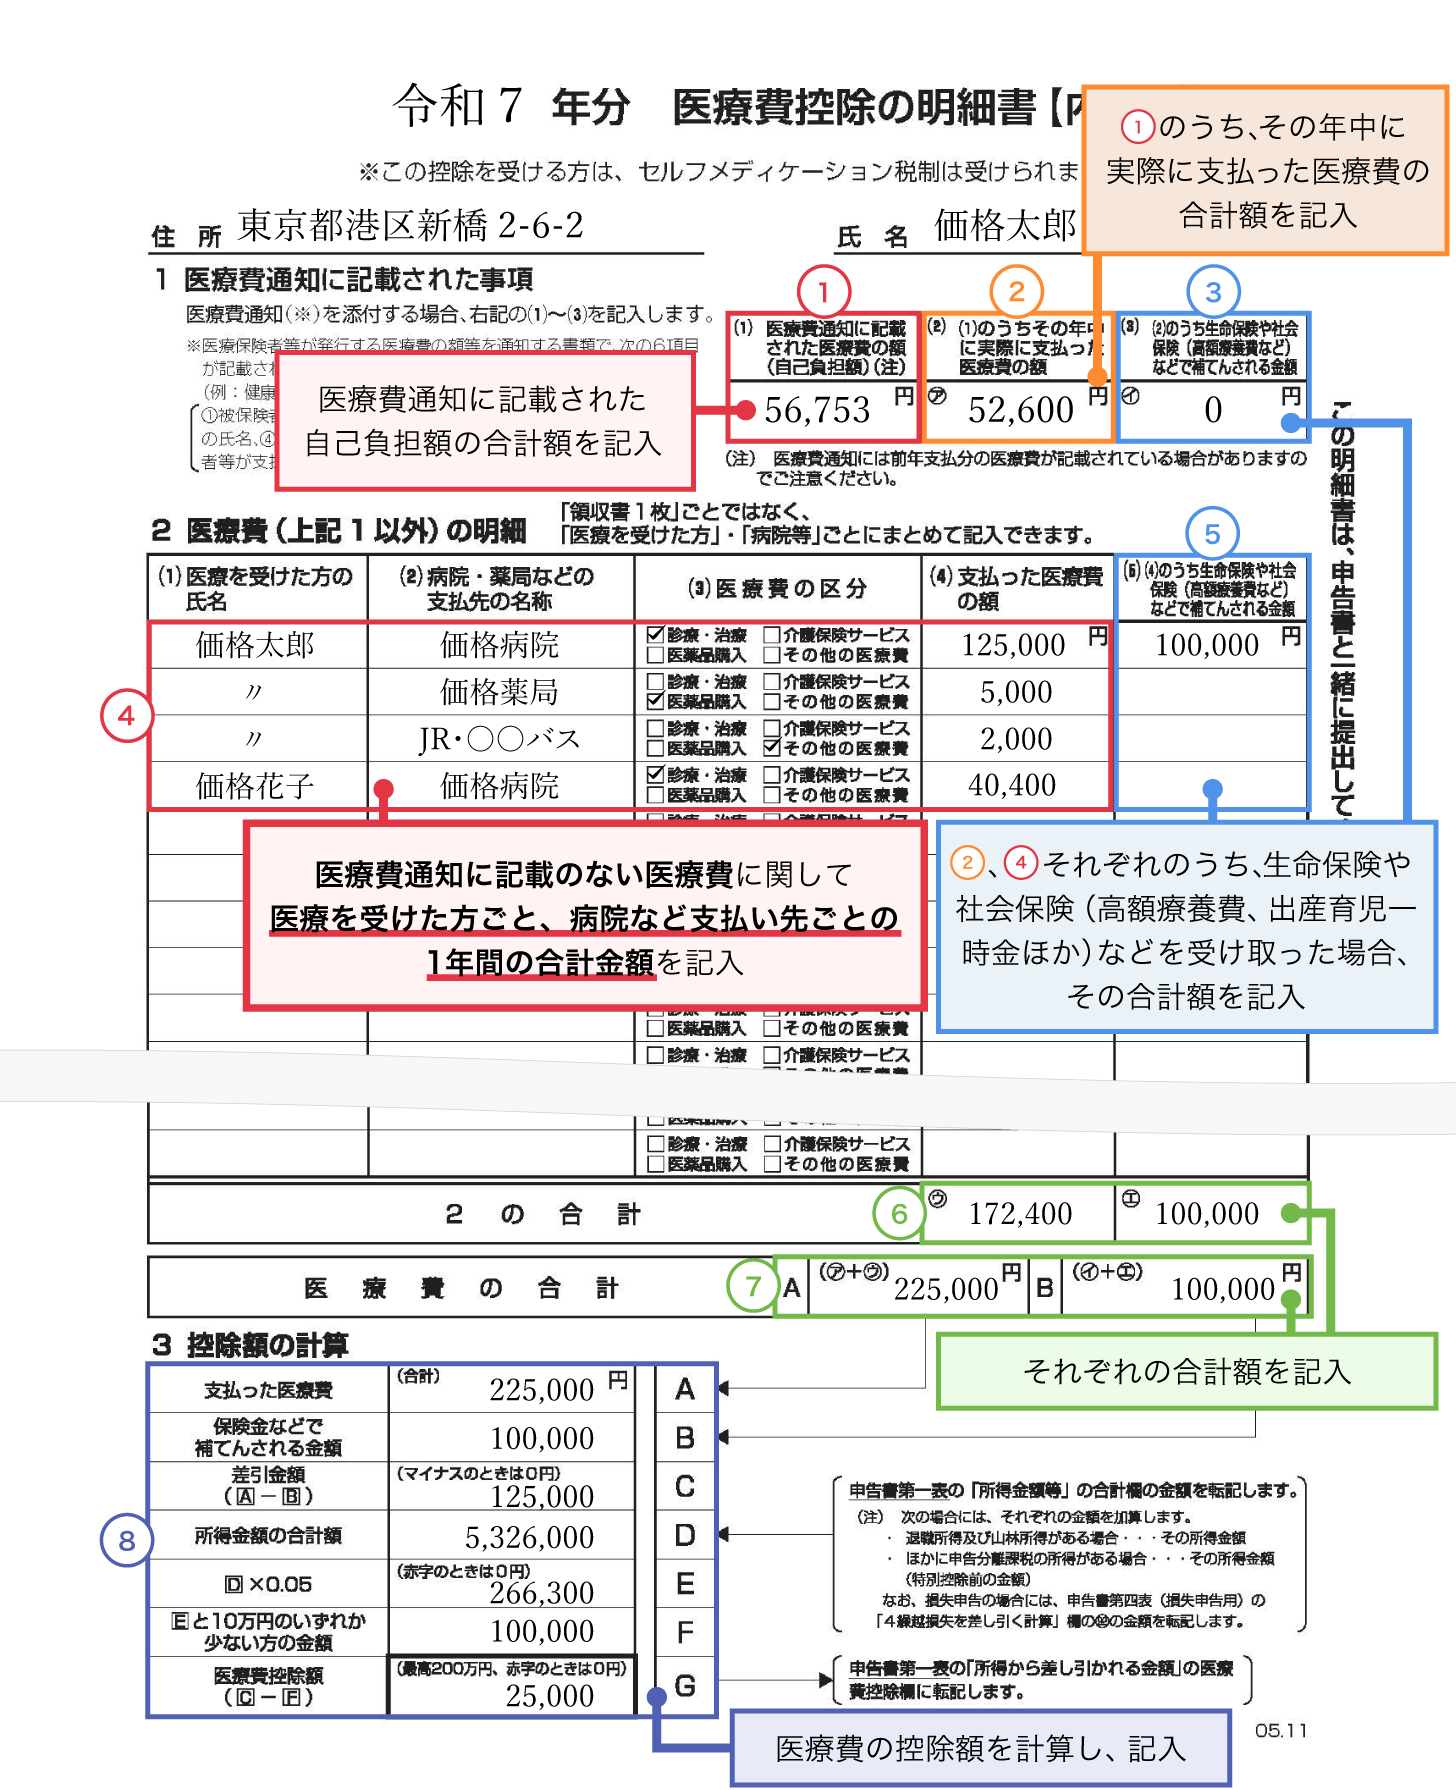
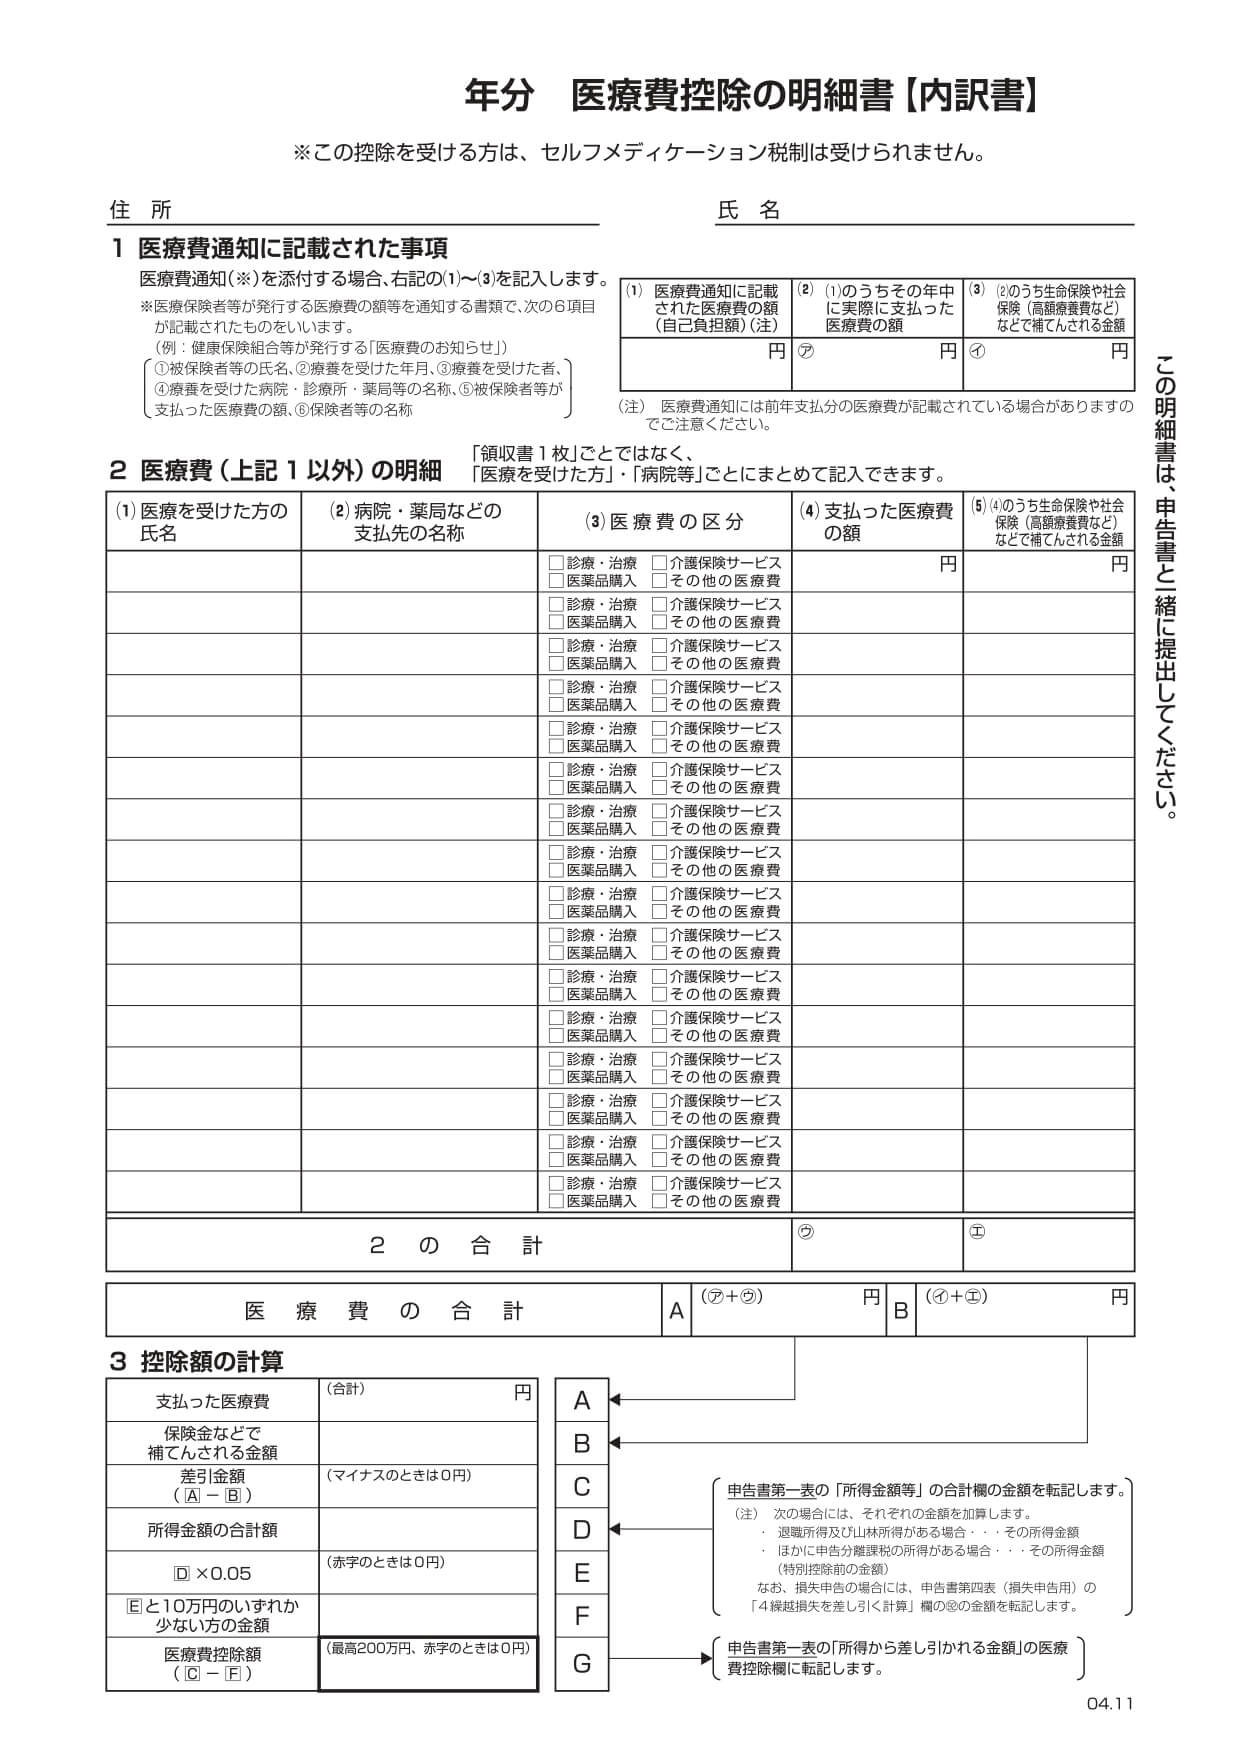
医療費控除を適用するためには、確定申告書本体に加えて「医療費控除の明細書」の作成・添付が必須です。書面作成であっても電子申告であっても、記載すべきコア要素は共通しています。
国税庁が提示する様式に沿って、以下の手順で記入を進めるのが基本の流れとなります。
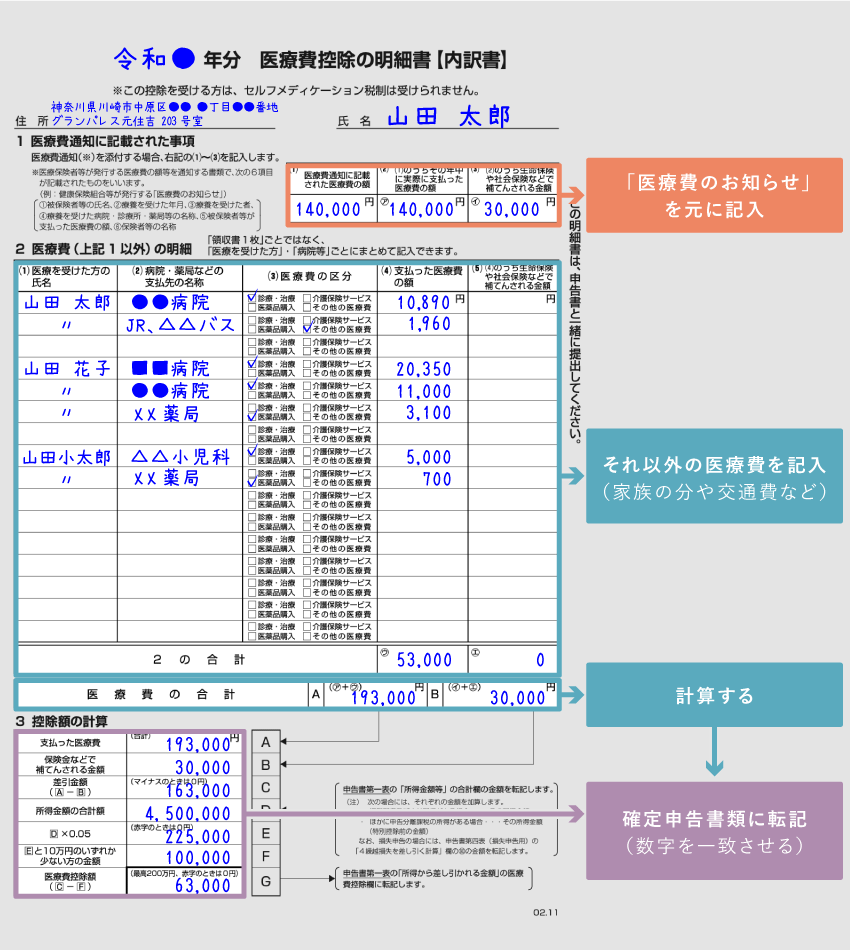
まず、手元の領収書を「医療を受けた人(家族ごと)」と「病院・薬局などの支払先」ごとに仕分けます。1枚ずつ細かく書く必要はなく、同じ人・同じ病院ごとに1年分の支払額を合算して1行にまとめて記載できます。
明細書に記入する主な項目は以下の4点です。
- 医療を受けた方の氏名:生計を一にする配偶者や親族の氏名を記載
- 病院・薬局などの支払先の名称:「〇〇医院」「〇〇薬局」など
- 医療費の区分:「診療・治療」「医薬品購入」「介護保険サービス」「その他」から該当にチェック
- 支払った医療費の額 & 補填された金額:窓口で支払った実額と、生命保険の入院給付金や高額療養費などで補填された金額を記載
最後に、下部の計算欄で「実際に支払った医療費の合計額」から「保険金等で補填される金額」を引き、さらに「10万円(その年の総所得金額等が200万円未満の場合は総所得金額等の5%)」を差し引いて、最終的な医療費控除額(上限200万円)を算出します。
領収書の提出が不要になった理由と「5年間保存」の落とし穴
確定申告の現場で依然として多い誤解が、「領収書を税務署に提出しなければならない」という思い込みです。税制改正により、現在は領収書の原本を税務署へ提出・提示する必要はなく、医療費控除の明細書のみを提出する運用へと完全移行しています。
提出不要となった最大の理由は、行政側の事務負担軽減と電子申告(e-Tax)の普及促進にあります。大量の紙の領収書を税務署が受領・保管・確認するコストを削減し、納税者自らが明細を作成して申告する自己検証方式へと舵が切られました。
ただし、ここには見逃せない重大な法的ルールが存在します。領収書の提出が免除された代わりに、納税者には確定申告期限の翌日から5年間、領収書を自宅等で保存する義務が課されています。
税務署は後日、申告内容の確認のために領収書の提示や提出を求める権限を持っています。もし提示を求められた際に領収書を紛失・破棄していた場合、控除の適用が取り消され、追徴課税(過少申告加算税や延滞税)が課されるリスクがあるため、年別に封筒へまとめて保管しておく管理が不可欠です。
エクセル作成とマイナポータル連携|効率化を図る2大ルート比較
医療費の領収書が数十枚〜数百枚にのぼる場合、手書きでの集計は膨大な時間と計算ミスの温床になります。現在主流となっているのは、国税庁が提供するエクセル形式の「医療費集計フォーム」を活用する方法と、「マイナポータル連携」による全自動取り込みです。
| 作成方法 | メリット・特徴 | 注意点・デメリット | おすすめの対象者 |
|---|---|---|---|
| マイナポータル連携 (e-Tax自動反映) | 公的保険診療の医療費通知データが一括自動入力され、入力の手間がほぼゼロになる。 | 自由診療(インプラント等)や通院交通費、ドラッグストア購入の市販薬は反映されないため別途手動入力が必要。 | 保険診療が中心で、スマホやマイナンバーカードでの申告に慣れている人 |
| 医療費集計フォーム (エクセルDL) | 国税庁HPからエクセルを無料DL。日常的に追加入力でき、作成コーナーへ一括アップロード可能。 | 領収書を見ながら手動でタイピングする初期の手間がかかる。 | 通院回数が多く、自由診療・交通費・市販薬など多岐にわたる領収書がある人 |
| 手書き明細書 (紙面提出) | PCやスマホ操作が不要で、様式を印刷して電卓で計算しながら記入できる。 | 合算ミスが発生しやすく、修正時の書き直し負担が大きい。税務署窓口の混雑に巻き込まれる。 | 領収書の枚数が数枚程度で、デジタル機器の操作を避けたい人 |
国税庁の「確定申告書等作成コーナー」を利用する場合、事前にダウンロードした「医療費集計フォーム(エクセル)」に日付や金額を入力しておけば、ファイルをアップロードするだけで一瞬で明細データが反映されます。合算計算もシステム側で自動処理されるため、計算間違いを完全に防ぐことができます。
一般に知られていない盲点とネットの誤解|交通費や対象外費用の境界線
医療費控除の計算で最も申告漏れや誤りが起きやすいのが、「何が対象になり、何が除外されるのか」の線引きです。ネット上には不正確な情報も飛び交っており、過大申告による否認や、逆に本来引ける経費の見落としが多発しています。
1. 通院交通費の対象基準
病院へ通うための交通費は医療費控除の対象ですが、移動手段によって判断が明確に分かれます。
- 対象となるもの:電車やバスなどの公共交通機関の運賃。領収書が出ないケースが多いため、家計簿やエクセルに「日付・経路・目的・運賃」を記録しておけば明細書に合算計上可能です。また、急病や深夜で歩行困難な場合のタクシー代、医師等の送迎費も認められます。
- 対象外となるもの:自家用車で通院した場合のガソリン代やコインパーキングの駐車料金、高速道路通行料金は一切対象外です。里帰り出産のための実家への交通費なども私的な移動とみなされ控除できません。
2. 治療目的か予防・美容目的かの境界
原則として「治療に直接必要な支出」のみが対象となります。健康診断や人間ドックの費用は原則対象外ですが、検査の結果「重大な疾病(胃がんや心疾患など)」が発見され、引き続き治療を行った場合に限って検査費用も控除対象へと昇格します。
歯列矯正についても、発育段階の子供の矯正や噛み合わせ改善を目的とした治療は対象ですが、純粋な審美目的(見た目を綺麗にするため)の大人の矯正やホワイトニングは認められません。
【実態検証】利用者の生の声と現場目線で見えたリアル
確定申告シーズンにSNSや相談コミュニティで寄せられる納税者の生の声を分析すると、実務上のつまずきポイントが浮き彫りになります。
「マイナポータル連携をしたのに、12月下旬に通院した分のデータが入っていなかった」という声は毎年多数見受けられます。医療機関から審査支払機関を経由してデータが反映されるまでに通常2〜3ヶ月程度のタイムラグが生じるため、年末ギリギリの診療分は連携データに含まれないケースがあります。この場合、手元の領収書を確認して作成コーナー上で手動追加入力を行わなければなりません。
また、子育て世帯からは「子供医療費助成(マル乳・マル子など)で自治体から全額助成されているのに、窓口で一度立て替えた金額をそのまま医療費控除に入れて税務署から問い合わせが来た」というトラブルも報告されています。自治体からの助成金や健康保険の高額療養費で最終的に補填された金額は、支払った医療費から必ず差し引いて申告しなければならない点に注意が必要です。
還付金計算シミュレーションとセルフメディケーション税制の有利判定
医療費控除によって実際にいくら税金が戻ってくるのか(または翌年の住民税が安くなるのか)は、本人の課税所得金額(所得税率)によって決まります。支払った医療費全額が戻るわけではありません。
【還付金額の概算計算式】
還付目安額 =(医療費の合計額 - 補填された保険金等 - 10万円)× 所得税率
例えば、課税所得400万円(所得税率20%)の会社員が、1年間で30万円の医療費を自己負担した場合(保険補填なし):
(30万円 - 10万円)× 20% = 40,000円の所得税還付
さらに翌年度の住民税(一律10%)も約20,000円軽減されるため、合計で約6万円の節税効果が生まれます。
【プロの結論】通常控除 vs セルフメディケーション税制の判断基準
ドラッグストア等で「スイッチOTC医薬品」を購入している場合、通常の医療費控除に代えて「セルフメディケーション税制(特定一般用医薬品等購入費を支払った場合の特例)」を選択することができます。両者は選択適用であり、同一年度に重複して利用することはできません。
- 医療費控除(通常):年間の総医療費が10万円(または総所得等の5%)を超えており、高額な歯科治療や入院・手術があった世帯に向いている。
- セルフメディケーション税制:病院にはあまり行かないが、花粉症薬・風邪薬・鎮痛剤・湿布などを年間1万2,000円を超えて購入した世帯に向いている(控除上限8万8,000円。対象商品レシートに★等の識別マークあり)。
どちらが有利かは、年間の購入レシートと診療領収書を並べ、控除額に税率を掛けた実際の減税効果を比較して選択することが賢明な判断基準となります。
書き間違えた・申告漏れがあったときの対処法
明細書を提出した後に「領収書がもう1枚タンスから出てきた」「計算を間違えて過大に申告してしまった」と気づいた場合でも、適切なリカバリー手続きが用意されています。
申告期限(3月15日頃)前の場合:
正しい内容で医療費控除明細書と確定申告書を作り直し、再提出(e-Tax送信または郵送)します。期限内に同一人物から複数回申告書が届いた場合、国税庁は最後に提出された申告書を正本として受理します。
申告期限後の場合:
- 税金を多く納めすぎていた(控除漏れがあった):確定申告の法定申告期限から5年以内であれば「更正の請求(こうせいのせいきゅう)」を行うことで、納めすぎた税金の還付を受けられます。過去数年分の領収書が後から見つかった場合でも諦める必要はありません。
- 税金を少なく申告してしまっていた:誤りに気づいたら速やかに「修正申告」を行い、差額の税金を納付します。税務署からの指摘を受ける前に自主的に申告すれば、ペナルティである加算税を回避または軽減できます。
【医療 費 控除 明細 書】に関するよくある質問(FAQ)
Q1:共働き夫婦の場合、医療費控除は夫と妻のどちらから申告するのが得ですか?
A1:生計を一にしている場合、家族全員分の医療費を夫婦のどちらか一方に合算して申告できます。原則として、所得が高く適用される所得税率が高い側(夫または妻)から申告した方が、控除による還付額が大きくなります。ただし、総所得金額が200万円未満の場合は「10万円引き」ではなく「所得の5%引き」が適用されるため、所得の低い側から申告した方が足切りラインが下がり有利になるケースもあります。
Q2:ドラッグストアで買った目薬やビタミン剤のレシートは医療費控除に入れられますか?
A2:医師の処方箋がなくても、治療目的で購入した「第2類・第3類医薬品(風邪薬、胃腸薬、治療用目薬など)」は医療費控除の対象になります。一方で、肉体疲労の予防や健康増進を目的としたビタミン剤、栄養ドリンク、サプリメントなどは控除の対象外となります。
Q3:健康保険組合から届く「医療費のお知らせ(医療費通知)」原本を添付すれば明細書の記入を省略できますか?
A3:一定の要件を満たした「医療費通知(原本)」を確定申告書に添付する場合、その通知に記載された分については明細書への病院ごとの個別転記を省略し、合計額のみを記入して申告することが認められています。ただし、通知に記載されていない月(11月〜12月分など)や自由診療分は、別途領収書をもとに明細書へ追記する必要があります。
まとめ:今後の動向と失敗しないための判断基準
確定申告における医療費控除は、制度のルールと便利なデジタルツールを正しく理解していれば、決して難解な手続きではありません。
国税庁の「確定申告書等作成コーナー」やマイナポータル連携を活用することで、計算ミスや書類作成の労力は大幅に削減できます。一方で、「領収書の5年間自宅保管」「通院交通費の記録」「セルフメディケーション税制との有利比較」といった現場実務の要点を押さえておくことが、税務上のトラブルを防ぎつつ家計の還付金を最大化させる決定打となります。
手元の領収書を整理し、自分にとって最もスムーズで有利な申告ルートを選択してください。 (出典: 医療 費 控除 明細 書(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。